
当サイトはアフィリエイト広告を利用してます
イデコ月6万2千円の出口課税計算
イデコは拠出時に全額所得控除があります。所得税率5%の人は拠出額の実質15%OFF、所得税率10%の人で拠出額の実質20%OFFと、お得に拠出できます。
一方で出口では課税されます。このため、非課税ではなく、課税繰り延べになります。
受取時には退職所得控除があります。月1万円程度の拠出であれば、退職所得控除の枠内に収まり、納税額ゼロになることが多いです。
掛金上限が上がったので、月6万2千円を拠出したら出口課税がどうなるか?を試算してみました。
月6万2千円を10年投資、年利回り5%
月6万2千円を10年間、利回り5%を想定して試算しました。
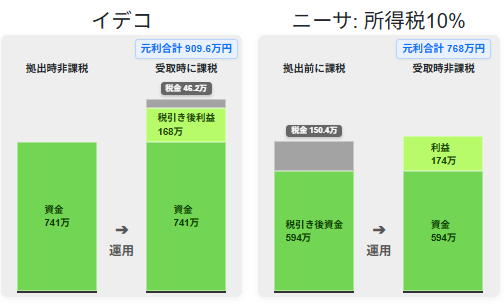
拠出時は無税で運用し、税引き前955万円になります。受け取り時に46万円納税し、手元には909万円残ります。
比較のためにニーサで運用した場合も載せています。ニーサの場合は、拠出時に所得税10%住民税10%で150万円納税し、納税後の額を運用し、768万円になります。運用後は非課税なので、手元に768万円残ります。
月6万2千円を20年投資、年利回り5%
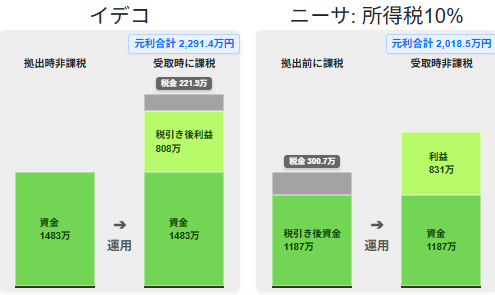
拠出時は無税で運用し、税引き前2,513万円になります。受け取り時に222万円納税し、手元には2,291万円残ります。
比較のためにニーサで運用した場合も載せています。ニーサの場合は、拠出時に所得税10%住民税10%で300万円納税し、納税後の額を運用し、2,018万円になります。運用後は非課税なので、手元に2,018万円残ります。
月6万2千円を30年投資、年利回り5%
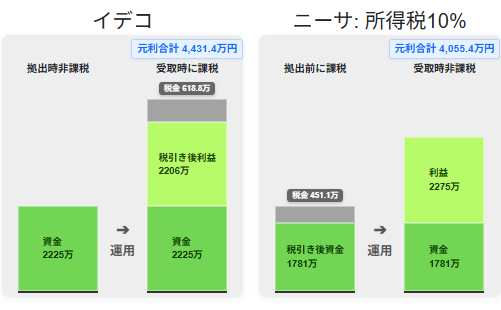
拠出時は無税で運用し、税引き前5,050万円になります。受け取り時に619万円納税し、手元には4,431万円残ります。
比較のためにニーサで運用した場合も載せています。ニーサの場合は、拠出時に所得税10%住民税10%で451万円納税し、納税後の額を運用し、4,055万円になります。運用後は非課税なので、手元に4,055万円残ります。
※NISAは拠出総額1,800万円までですが、上の試算では単純化のため全額NISAに拠出した計算をしています。
月6万2千円を40年投資、年利回り5%
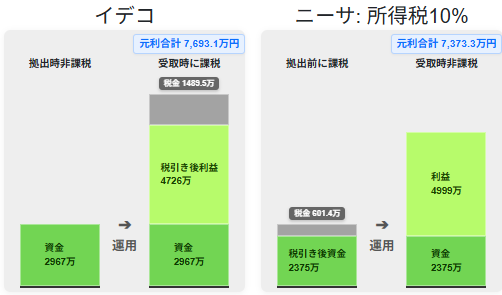
拠出時は無税で運用し、税引き前9,182万円になります。受け取り時に1,489万円納税し、手元には7,693万円残ります。
比較のためにニーサで運用した場合も載せています。ニーサの場合は、拠出時に所得税10%住民税10%で601万円納税し、納税後の額を運用し、7,373万円になります。運用後は非課税なので、手元に7,373万円残ります。
※NISAは拠出総額1,800万円までですが、上の試算では単純化のため全額NISAに拠出した計算をしています。
金額では iDeCo > NISA
iDeCo > NISAとなりました。もちろん、iDeCoは受取が60才以降なので、その点は注意しなければなりませんが、iDeCoの税優遇効果が大きいことが確認できました。
イデコの受取時の税額は累進課税のため、金額が大きい場合は税負担が大きくなりそうと予想していました。しかし実際に試算してみると、10年、20年、30年、40年の全てで、iDeCo優位となったのには驚きました。
※運用利回りが5%よりも良く、資産総額がさらに大きい場合は、NISA優位となるケースも考えられます。
拠出金額や年数などを変えて試算してみたい方は、iDeCo出口課税シミュレーションをごらんください。
金融・投資ランキング

にほんブログ村
公開日:

↑このページへのリンクです。コピペしてご利用ください。